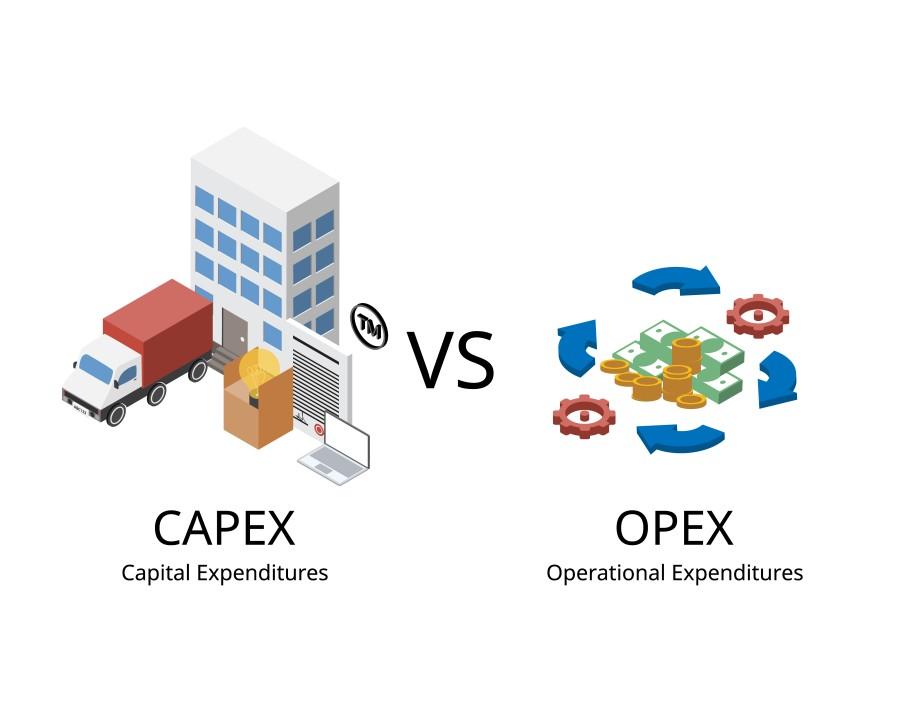
CapEx (capital expenditure, chi phí vốn) là tiền doanh nghiệp chi để mua, xây hoặc nâng cấp tài sản dùng được nhiều năm, như nhà xưởng, máy móc, phần mềm bản quyền dài hạn. Khoản này được vốn hoá: ghi vào tài sản trên bảng cân đối kế toán, rồi chuyển dần vào chi phí qua khấu hao. OpEx (operating expenditure, chi phí hoạt động) là chi phí vận hành hằng ngày như lương, quảng cáo, điện nước, sửa chữa nhỏ, được ghi ngay vào chi phí của kỳ phát sinh. Khác biệt cốt lõi giữa CapEx và OpEx nằm ở thời điểm khoản chi đi vào lợi nhuận và vị trí của nó trên báo cáo lưu chuyển tiền tệ.
CapEx và OpEx khác nhau thế nào?
| Tiêu chí | CapEx | OpEx |
|---|---|---|
| Bản chất | Đầu tư cho tài sản dùng nhiều kỳ | Chi phí để vận hành trong kỳ |
| Ghi nhận | Vốn hoá thành tài sản, khấu hao dần | Ghi ngay vào chi phí trên báo cáo kết quả kinh doanh |
| Ảnh hưởng lợi nhuận kỳ chi | Chỉ phần khấu hao của kỳ | Toàn bộ số tiền |
| Báo cáo lưu chuyển tiền tệ | Dòng tiền từ hoạt động đầu tư | Dòng tiền từ hoạt động kinh doanh |
| Ảnh hưởng EBITDA | Không trừ vào EBITDA | Trừ thẳng vào EBITDA |
| Ví dụ | Xây nhà máy, mua máy móc, xe tải, giấy phép phần mềm dùng nhiều năm | Lương nhân viên, văn phòng phẩm, quảng cáo, điện nước, bảo trì định kỳ |
Ưu và nhược điểm
- CapEx tạo năng lực sản xuất và lợi thế cạnh tranh trong nhiều năm, xây nền tài sản cho doanh nghiệp. Đổi lại, nó cần nhiều tiền trả trước, làm dòng tiền ban đầu căng, và không có gì bảo đảm khoản đầu tư sinh lời như kỳ vọng.
- OpEx dễ quản lý hơn vì không cần khoản chi lớn một lần, có thể tăng giảm theo nhu cầu thị trường. Nhưng nó lặp lại mỗi kỳ, thường tăng theo lạm phát, và không tự tạo ra tài sản.
Khi nào một khoản chi được vốn hoá? Góc nhìn IFRS
Chuẩn mực quốc tế IAS 16 (Bất động sản, nhà xưởng và thiết bị) đặt hai điều kiện để ghi nhận một khoản chi thành tài sản: (1) có khả năng mang lại lợi ích kinh tế trong tương lai cho doanh nghiệp, và (2) đo lường được giá gốc một cách đáng tin cậy. Tài sản thuộc phạm vi IAS 16 là tài sản hữu hình dùng cho sản xuất, cung cấp dịch vụ, cho thuê hoặc quản lý, và dự kiến dùng hơn một kỳ.
Giá gốc được vốn hoá gồm:
- Giá mua, cộng thuế nhập khẩu và các khoản thuế không được hoàn lại, trừ chiết khấu thương mại.
- Chi phí trực tiếp để đưa tài sản tới đúng vị trí và trạng thái sẵn sàng dùng, ví dụ vận chuyển, lắp đặt, chạy thử.
- Ước tính chi phí tháo dỡ, di dời và hoàn trả mặt bằng sau này, nếu có nghĩa vụ đó.
Những khoản dễ nhầm:
- Bảo trì, sửa chữa hằng ngày (nhân công, vật tư tiêu hao, phụ tùng nhỏ) là OpEx. IAS 16 yêu cầu ghi vào lãi lỗ khi phát sinh, không cộng vào giá trị tài sản.
- Thay bộ phận lớn theo chu kỳ (ví dụ thay lớp lót lò nung, thay ghế khoang máy bay) và đại tu, kiểm định lớn có thể được vốn hoá nếu đạt hai điều kiện ghi nhận. Phần giá trị của bộ phận cũ bị thay thì loại khỏi sổ.
- Phần mềm, bản quyền là tài sản vô hình theo IAS 38. Chi phí nghiên cứu ghi vào chi phí. Chi phí phát triển chỉ được vốn hoá khi đạt các tiêu chí cụ thể.
- Thuê văn phòng từng là ví dụ OpEx kinh điển. Với kỳ báo cáo năm bắt đầu từ 01/01/2019, IFRS 16 yêu cầu bên thuê ghi nhận tài sản quyền sử dụng và nợ thuê cho mọi hợp đồng thuê trên 12 tháng, trừ tài sản giá trị thấp. Vì vậy, với doanh nghiệp áp dụng IFRS, tiền thuê dài hạn không còn nằm gọn trong OpEx nữa.
Khấu hao bắt đầu khi tài sản sẵn sàng sử dụng, tức đã ở đúng vị trí và trạng thái để vận hành như dự định, không phải lúc ký hợp đồng mua. Thời gian sử dụng và giá trị thanh lý phải được xem lại ít nhất mỗi cuối năm tài chính. Sau ghi nhận ban đầu, doanh nghiệp chọn mô hình giá gốc hoặc mô hình đánh giá lại cho từng nhóm tài sản.
Doanh nghiệp Việt Nam lập báo cáo theo chuẩn mực kế toán Việt Nam (VAS) có quy định riêng về tiêu chuẩn tài sản cố định và thuê tài sản. Bài này dùng khung IFRS để giải thích nguyên tắc.
Ví dụ số: cùng một khoản chi, hai cách ghi, kết quả khác hẳn
Công ty Minh An (ví dụ tự soạn) đầu năm mua một dây chuyền đóng gói giá 1.200 triệu đồng, dùng 6 năm, không có giá trị thanh lý, khấu hao đường thẳng 200 triệu đồng mỗi năm. Mỗi năm công ty có doanh thu 3.000 triệu đồng và chi phí hoạt động bằng tiền (OpEx) 2.000 triệu đồng. Để dễ theo dõi, bỏ qua thuế và vốn lưu động.
| Năm 1 (triệu đồng) | Vốn hoá (đúng) | Ghi hết vào chi phí |
|---|---|---|
| Doanh thu | 3.000 | 3.000 |
| OpEx | (2.000) | (3.200) |
| EBITDA | 1.000 | (200) |
| Khấu hao | (200) | 0 |
| Lợi nhuận hoạt động (EBIT) | 800 | (200) |
| Dòng tiền từ hoạt động kinh doanh (CFO) | 1.000 | (200) |
| Dòng tiền từ hoạt động đầu tư (CFI) | (1.200) | 0 |
| Dòng tiền tự do (FCF = CFO - CapEx) | (200) | (200) |
Ba điều rút ra:
- Tiền thực chi không đổi. FCF năm 1 đều là âm 200 triệu đồng. Cách ghi sổ chỉ đổi chỗ khoản tiền trên báo cáo.
- Vốn hoá làm năm đầu "đẹp" hơn: EBITDA, lợi nhuận và CFO đều cao hơn. Đây là lý do nhà phân tích soi kỹ khi thấy doanh nghiệp vốn hoá mạnh tay những khoản đáng lẽ là chi phí.
- Tổng lợi nhuận 6 năm như nhau. Cách vốn hoá: 800 x 6 = 4.800 triệu đồng. Cách ghi hết vào chi phí: -200 năm 1 cộng 1.000 x 5 năm sau = 4.800 triệu đồng. Khác nhau chỉ ở thời điểm.
CapEx, OpEx ảnh hưởng EBITDA và FCF ra sao?
- EBITDA cộng lại khấu hao, nên không phản ánh tiền đã bỏ ra cho CapEx. Doanh nghiệp thâm dụng vốn như viễn thông, điện, hàng không có thể có EBITDA cao nhưng gần như không còn tiền sau khi đầu tư. Đừng so EBITDA giữa ngành nặng tài sản và ngành nhẹ tài sản mà không nhìn CapEx.
- FCF trừ thẳng CapEx, nên là thước đo trung thực hơn về tiền doanh nghiệp tạo ra cho chủ nợ và cổ đông. Trong định giá DCF, CapEx dự phóng là một trong những giả định có tác động lớn nhất.
- CapEx so với khấu hao: CapEx cao hơn khấu hao nhiều năm liền thường cho thấy doanh nghiệp đang mở rộng. CapEx thấp hơn khấu hao kéo dài có thể là dấu hiệu đầu tư thiếu, tài sản đang già đi.
- CapEx duy trì và CapEx tăng trưởng: báo cáo tài chính không tách hai phần này. Nhà phân tích tự ước tính phần cần để giữ năng lực hiện tại và phần để mở rộng, vì chỉ phần duy trì là "bắt buộc".
- Chuyển từ CapEx sang OpEx: thuê dịch vụ đám mây theo tháng thay vì mua máy chủ làm giảm CapEx, tăng OpEx. EBITDA giảm nhưng FCF có thể không đổi, nên khi so hai năm cần đọc kỹ thuyết minh.
CapEx và OpEx trong CFA Level I
Chủ đề này xuất hiện ở nhiều phần của CFA Level I, chủ yếu:
- Financial Statement Analysis (11-14% đề thi theo trang Level I của CFA Institute, cả khung 2026 và 2027): vốn hoá hay ghi chi phí, tài sản dài hạn, khấu hao, đọc báo cáo lưu chuyển tiền tệ và dòng tiền tự do.
- Corporate Issuers (khung 2026, 6-9%), đổi tên thành Corporate Finance trong khung 2027 (6-9%): quyết định đầu tư vốn, đánh giá dự án.
- Equity Investments (khung 2026, 11-14%): CapEx là đầu vào khi ước tính dòng tiền để định giá.
Dạng câu hỏi hay gặp là cho một khoản chi rồi hỏi nếu vốn hoá thay vì ghi chi phí thì lợi nhuận, CFO, tổng tài sản, ROA thay đổi thế nào trong năm đầu và các năm sau. Hãy tự làm lại ví dụ Minh An ở trên với thuế suất 20% để luyện. Nếu hay sai dạng này, ghi lại vào CFA error log. Phần quyết định đầu tư được giải thích thêm trong bài Corporate Finance trong CFA Level I.
Học CFA Level I cùng giáo viên
Khoá CFA của Clever Academy đi qua phân tích báo cáo tài chính bằng ví dụ số tự dựng, giống cách làm ở bài này, và luyện đề theo từng chủ đề. Tìm hiểu thêm về chứng chỉ CFA hoặc gọi hotline 097 586 1994.
Câu hỏi thường gặp
Sửa chữa máy móc là CapEx hay OpEx?
Sửa chữa, bảo trì thường xuyên là OpEx. Thay bộ phận lớn hoặc đại tu giúp tài sản tiếp tục tạo lợi ích kinh tế, đo được giá gốc tin cậy thì có thể vốn hoá thành CapEx.
Mua phần mềm là CapEx hay OpEx?
Mua bản quyền dùng nhiều năm thường được ghi nhận là tài sản vô hình (CapEx). Thuê bao phần mềm theo tháng hoặc theo năm là OpEx.
CapEx nằm ở đâu trên báo cáo lưu chuyển tiền tệ?
Trong dòng tiền từ hoạt động đầu tư, thường ở dòng tiền chi mua sắm, xây dựng tài sản cố định và tài sản dài hạn khác.
Vì sao vốn hoá nhiều làm lợi nhuận cao hơn?
Vì khoản chi được chia nhỏ qua khấu hao nhiều năm thay vì trừ hết một lần. Tổng lợi nhuận qua cả vòng đời tài sản không đổi, chỉ khác thời điểm.
Nguồn
- IFRS Foundation: IAS 16 Property, Plant and Equipment
- IFRS Foundation: IAS 38 Intangible Assets
- IFRS Foundation: IFRS 16 Leases
- IFRS Foundation: IAS 7 Statement of Cash Flows
- CFA Institute: Level I Exam
Thông tin kiểm tra ngày 06/11/2026.